ՀՀ-ի սուվերեն վարկանիշի աճը պետք է նվազեցնի տոկոսադրույքները, բայց արտաքին գործոններն ճնշում են գործադրում գնաճի վրա. Փաշինյան

ԵՐԵՎԱՆ, 16 սեպտեմբերի․ /ԱՌԿԱ/․  ՀՀ վարչապետ Նիկոլ Փաշինյանը չորեքշաբթի  ԱԺ- Կառավարություն հարցուպատասխանի ժամի ժամանակ անդրադարձել է վարկերի տոկոսադրույքների հնարավոր բարձրացման մասին հարցին։

Սեպտեմբերի 15-ին Հայաստանի Կենտրոնական բանկի նախագահ Մարտին Գալստյանը չէր բացառել վարկերի տոկոսադրույքների բարձրացման հավանականությունը՝ հաշվի առնելով ԿԲ խորհրդի որոշումը վերաֆինանսավորման տոկոսադրույքը 0,25 տոկոսային կետով մինչև 6,75% բարձրացնելու մասին։

Ընդ որում, նա ընդգծել էր, որ ԿԲ դրամավարկային քաղաքականության տոկոսադրույքի բարձրացումը չի նշանակում բանկային տոկոսների անհապաղ աճ:

«Մենք կարծում ենք, որ Հայաստանի սուվերեն վարկանիշի հետևողական բարձրացումը պետք է հանգեցնի նաև տոկոսադրույքների որոշակի նվազմանը: Բայց նաև չենք կարող չընդունել, որ զուգահեռաբար տեղի են ունենում գլոբալ գործընթացներ, որոնք հանգեցնում են գնաճային երևույթների։ Մասնավորապես, Ռուսաստանի և Ուկրաինայի միջև հակամարտությունը, իրավիճակը Հորմուզի նեղուցում: Ես նկատի ունեմ, որ տոկոսները պայմանավորված են ոչ միայն մեր գործոնով», – ասել է Փաշինյանը՝ պատասխանելով պատգամավոր Հայկ Ֆարմանյանի հարցին վարկային բեռը զսպելու քայլերի վերաբերյալ։

 Վարչապետը հավելել է նաև, որ կառավարությունն աշխատանքային ձևաչափով պարբերաբար քննարկում է այս կամ այն հարցերը։

«Մենք աշխատում ենք այս ուղղությամբ», – ասել է նա:

Պաշտոնական վիճակագրության տվյալներով՝ հուլիսին առևտրային բանկերի վարկային գործարքների տոկոսադրույքը կազմել է 12,51%՝ հունիսի 13,18%-ի դիմաց:

Վարկանիշների մասին

2026 թվականի հուլիսին Fitch Ratings միջազգային վարկանշային գործակալությունը հաստատել է Հայաստանի արտարժույթով թողարկողի դեֆոլտի երկարաժամկետ վարկանիշները  «BB-» մակարդակում՝ «Դրական» կանխատեսմամբ։

Ընթացիկ տարվա հուլիսին Moody’s Ratings միջազգային վարկանշային գործակալությունը փոխել է Հայաստանի սուվերեն վարկանիշի կանխատեսումը «կայունից» «դրականի»՝ հաստատելով թողարկողի երկարաժամկետ վարկանիշները ազգային և արտարժույթով Ba3 մակարդակում։

 2026 թ.-ի օգոստոսին S&P Global Ratings միջազգային վարկանշային գործակալությունը հաստատել է Հայաստանի Հանրապետության երկարաժամկետ և կարճաժամկետ սուվերեն վարկանիշները «BB-/B» մակարդակում՝ պահպանելով «դրական» կանխատեսումը։

Գնաճի մասին

ՀՀ Վիճակագրական կոմիտեի տվյալներով՝ Հայաստանում 2026 թ.-ի օգոստոսին 2025 թ.-ի օգոստոսի համեմատ գրանցվել է 4,4% գնաճ։

Հաշվետու ժամանակահատվածում սննդամթերքի և ոչ ալկոհոլային խմիչքների գները բարձրացել են 6,4%-ով (տ/տ), ոչ պարենային ապրանքների գներն աճել են 2,4%-ով (տ/տ), իսկ ծառայությունների սակագները՝ 2,8%-ով (տ/տ)։ Հայաստանի 2026 թ.-ի պետբյուջեում գնաճը սահմանված է 3% (±1%) մակարդակում։ Համաձայն ընթացիկ տարվա երրորդ եռամսյակի դրամավարկային քաղաքականության վերաբերյալ ԿԲ զեկույցի՝ 2026 թ.-ի արդյունքներով Հայաստանում գնաճն սպասվում է սցենարից (Ա-Բ) կախված՝ 4,5-4,2%։
Ակբա բանկը Հայաստանում ՎԶԵԲ-ի պարտատոմսերի շուկա ստեղծողն է

ԵՐԵՎԱՆ, 16 սեպտեմբերի․ /ԱՌԿԱ/․ Ակբա բանկը Հայաստանի ֆոնդային բորսայում կիրականացնի Վերակառուցման և զարգացման եվրոպական բանկի դրամային պարտատոմսերի շուկա ստեղծողի դերը՝ ապահովելով դրանց իրացվելիությունը երկրորդային շուկայում:

Պարտատոմսերը ցուցակվել և ընդգրկվել են Հայաստանի ֆոնդային բորսայի պարտատոմսերի հիմնական (Abond) ցուցակում:

Պարտատոմսերի հիմնական պայմաններն են.

  • Թողարկման ընդհանուր ծավալը՝ 5,000,000,000 ՀՀ դրամ
  • Մեկ պարտատոմսի անվանական արժեքը՝ 10,000,000 ՀՀ դրամ
  • Քանակը՝ 500 հատ
  • Շրջանառության ժամկետը՝ 36 ամիս
  • Արժեկտրոնային եկամտաբերությունը՝ լողացող

Որպես շուկա ստեղծող՝ Ակբա բանկը ֆոնդային բորսայում կապահովի նշված պարտատոմսերի կանոնավոր առք ու վաճառքի հայտերի առկայությունը՝ ներդրողների համար ձևավորելով բարձր իրացվելիություն և թափանցիկ գնագոյացում:

Բանկը վերահսկվում է ՀՀ ԿԲ կողմից։

Առողջության ապահովագրության փաթեթում հունվարի 1-ից փոփոխություն չի կատարվել, որևէ ծառայություն վճարովի չի դարձել․ նախարար

ԵՐԵՎԱՆ, 16 սեպտեմբերի․ /ԱՌԿԱ/․ Առողջապահության նախարար Անահիտ Ավանեսյանը հայտարարել է, որ առողջության ապահովագրության փաթեթում հունվարի 1-ից փոփոխություն չի կատարվել, որի հետևանքով որևէ ծառայություն վճարովի դառնար։

«Ոչ, չեն փոխվել խաղի կանոնները։ Փաթեթը նույնն է մնացել։ Հակառակը՝ որոշ բաներ լրացվել են, այսինքն՝ որոշակի փոփոխություններ եղել են դեպի դրական ուղղությամբ։ Օրինակ՝ դեղերի ցանկի մեջ որոշ լրացումներ ենք արել»,- ասել է Ավանեսյանը Հանրային հեռուստաընկերության եթերում։

Նրա խոսքով՝ հունվարի 1-ից ի վեր փաթեթում որևէ փոփոխություն չի կատարվել, որը կարող էր հանգեցնել ծառայությունների նվազման կամ դրանց վճարովի դառնալուն։

Անդրադառնալով մինչև 200 հազար դրամ աշխատավարձ ստացողների ապահովագրավճարին՝ նախարարը նշել է, որ ընտրվել է այնպիսի մոդել, որը հավասարակշռություն կմտցնի պետության, գործատուի և աշխատողի միջև։

Նրա խոսքով՝ նախատեսվում է, որ 10 800 դրամ ապահովագրավճարից քաղաքացին կվճարի 2 հազար դրամ, որը նախատեսվում է ձևավորել Զինծառայողների ապահովագրության հիմնադրամին չվճարված գումարի հաշվին, իսկ պետությունն ու գործատուն՝ 4 400-ական դրամ։

IDBank-ը Մոնակոյում․հայկական ֆինանսական նորարարությունները՝ միջազգային հեղինակավոր հարթակում (ՎԻԴԵՈ)

ԵՐԵՎԱՆ, 16 սեպտեմբերի․/ԱՌԿԱ/․ Մոնտե Կառլոյում կայացած երկօրյա ցուցահանդեսի ընթացքում միջազգային հանրությանը ներկայացվեցին Հայաստանն ու հայկական արտադրանքը՝ ոսկերչությունից և ադամանդագործությունից մինչև բանկային ոլորտի նորարար լուծումներ։

«Հայաստանի օրերը Մոնակոյում» ամենամյա միջոցառումները ձևավորվել են որպես Հայաստանի մշակութային, տնտեսական և ստեղծարար ներուժը միջազգային հարթակում ներկայացնելու երկարաժամկետ նախաձեռնություն։

Միջոցառման ֆինանսաբանկային գործընկեր IDBank-ն այցելուներին ներկայացրեց իր ժամանակակից բանկային գործիքակազմը, Պրեմիում բանկինգի հնարավորությունները և արտերկրում բնակվող հայրենակիցներին առաջարկվող բացառիկ ծառայությունները։

IDBank-ի Պրեմիում բանկինգի տնօրեն Լիդա Սաֆարյանի խոսքով՝ արդեն 9 տարի գործող Պրեմիում ծառայության հիմքում անհատական մոտեցումն ու հաճախորդների հետ երկարաժամկետ համագործակցությունն է։

«Ուրախ ենք տեսնել այցելուների մեծ հետաքրքրությունը Բանկի կողմից մատուցվող ծառայությունների և նորարարական լուծումների նկատմամբ։ Այս միջոցառումը մեզ հնարավորություն տվեց հանդիպելու մեր հաճախորդներին, շփվելու նրանց հետ և ավելի լավ հասկանալու նրանց կարիքներն ու սպասելիքները։ IDBank-ի Պրեմիում բանկինգն անհատականացված մոտեցման և լայն հնարավորությունների ամբողջություն է․ այն առաջարկում է բարձրակարգ ֆինանսական ծառայություններ, Անհատական մենեջերի մշտական աջակցություն, ինչպես նաև բազմաթիվ առավելություններ՝ բիզնեսից ու առօրյայից մինչև ճանապարհորդություն և ժամանց», – ասաց Լիդա Սաֆարյանը։

ԱՄՆ-ում ներկայացուցչական գրասենյակ բացելուց հետո IDBank-ը շարունակում է առանցքային ֆինանսական կամուրջ հանդիսանալ Հայաստանի և Սփյուռքի միջև։ Այս ցուցահանդեսը ևս մեկ անգամ ապացուցեց, որ հայկական բրենդներն ու ֆինանսական լուծումները պատրաստ են բարձր մակարդակով ներկայանալու միջազգային ամենաբարձր հարթակներում։

ԲԱՆԿԸ ՎԵՐԱՀՍԿՎՈՒՄ Է ՀՀ ԿԲ ԿՈՂՄԻՑ

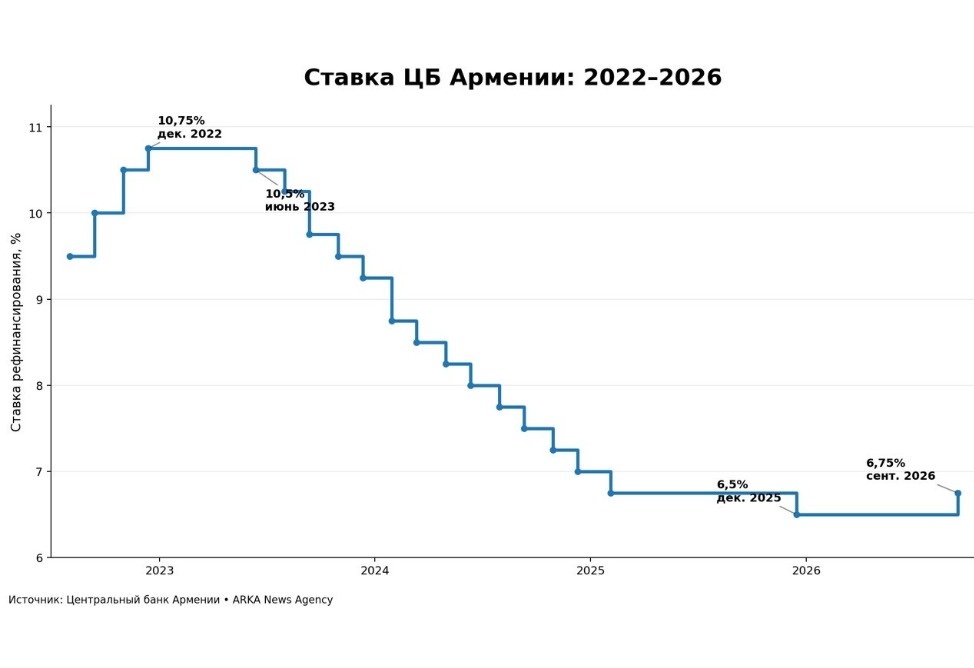
ՀՀ ԿԲ–ն ավելի քան երեք տարվա ընթացքում առաջին անգամ բարձրացրեց տոկոսադրույքը․ ինչպես է այն փոխվել 2022թ․–ի վերջից (ԳՐԱՖԻԿ)

ԵՐԵՎԱՆ, 16 սեպտեմբերի․/ԱՌԿԱ/․ Հայաստանի Կենտրոնական բանկը նախօրեին ավելի քան երեք տարվա ընթացքում առաջին անգամ բարձրացրեց դրամավարկային քաղաքականության տոկոսադրույքը:

2022 թվականի դեկտեմբերին սահմանված 10,75% տոկոսադրույքից հետո այն մի քանի ամիս մնաց անփոփոխ, իսկ 2023 թվականի հունիսից ԿԲ-ն սկսեց դրա աստիճանական նվազեցման ցիկլը:

Սեպտեմբերի 15-ին ԿԲ Խորհուրդը բարձրացրեց տոկոսադրույքը 0,25 տոկոսային կետով՝ 6,5%-ից հասցնելով 6,75%-ի: Միաժամանակ լոմբարդային ռեպոյի տոկոսադրույքը սահմանվեց 8,25%, իսկ ԿԲ-ի կողմից բանկերից ներգրավվող միջոցների տոկոսադրույքը՝ 5,25%:

10,75%-ից մինչև 6,5%  և առաջին բարձրացումը

Տոկոսադրույքի բարձրացման նախորդ ցիկլն ավարտվել էր 2022 թվականի դեկտեմբերի 13-ին: Այն ժամանակ ԿԲ-ն բարձրացրեց այն 0,25 տոկոսային կետով՝ մինչև 10,75%:

Դրանից հետո տոկոսադրույքը մի քանի ամիս պահպանվեց այդ մակարդակում:

Դրամավարկային քաղաքականության մեղմացման շրջադարձը տեղի ունեցավ 2023 թվականի հունիսի 13-ին, երբ ԿԲ-ն որոշում կայացրեց նվազեցնել տոկոսադրույքը 10,75%-ից մինչև 10,5%: Նոր տոկոսադրույքն ուժի մեջ մտավ հունիսի 14-ից:

Այսպիսով, հենց 2023 թվականի հունիսը պետք է համարել նվազեցման ցիկլի սկիզբ: Նույն տարվա օգոստոսին տոկոսադրույքը նվազեցվեց արդեն հերթական անգամ՝ մինչև 10,25%:

Հետագայում կարգավորողը շարունակեց աստիճանաբար մեղմացնել դրամավարկային պայմանները՝ պարբերաբար անփոփոխ պահելով տոկոսադրույքը առանձին նվազեցումների միջև:

2025 թվականի դեկտեմբերին տոկոսադրույքը հասավ 6,5%-ի, որից հետո ԿԲ-ն պահպանեց այն այդ մակարդակում ընդհուպ մինչև 2026 թվականի սեպտեմբերը:

Սեպտեմբերի 15-ին վերջին որոշման ուղղությունը փոխվեց. տոկոսադրույքն աճեց մինչև 6,75%: Այսպիսով, 2022 թվականի դեկտեմբերի 10,75% մակարդակից մինչև 6,5% տոկոսադրույքը նվազել է 4,25 տոկոսային կետով, իսկ սեպտեմբերյան բարձրացումը վերադարձրեց այն 6,75% մակարդակի:

Ինչու ԿԲ-ն որոշեց բարձրացնել տոկոսադրույքը

Տոկոսադրույքի փոփոխությունը տեղի ունեցավ պահպանվող գնաճային ճնշման ֆոնին:

2026 թվականի օգոստոսին 12-ամսյա գնաճը Հայաստանում կազմում էր 4,4%, իսկ բազային գնաճը՝ 4,8%: ԿԲ գնաճային թիրախային ցուցանիշը կազմում է 3% (+1%):

ԿԲ նախագահ Մարտին Գալստյանը, ներկայացնելով կարգավորողի որոշումը, նշեց մի քանի գործոններ, որոնք Խորհուրդը հաշվի է առել տոկոսադրույքի ավելի բարձր հետագիծ ընտրելիս:

Առաջինն ուժեղ ներքին պահանջարկն է: ԿԲ-ն նշում է պահպանվող բարձր տնտեսական ակտիվությունը և բարձր ներքին պահանջարկի հետ կապված ռիսկերը: Ցուցանիշների շարքում կարգավորողն ուշադրություն է դարձնում, այդ թվում, վերջնական սպառման ապրանքների ներմուծման և մանրածախ առևտրի դինամիկային:

Երկրորդն արտաքին պահանջարկի ուժեղացումն է: ԿԲ-ն նշում է Հայաստան այցելությունների թվի աճը, որը կարող է ուժեղացնել ճնշումը աշխատավարձերի և համապատասխան ոլորտներում ծառայությունների գների վրա:

Երրորդը գնաճային սպասումների և արտաքին գնային ճնշման ուժեղացման ռիսկն է: Կարգավորողը հաշվի է առնում աշխարհաքաղաքական ռիսկերը, իրավիճակը համաշխարհային ապրանքային և էներգետիկ շուկաներում և առաջարկի նոր շոկերի առաջացման հնարավորությունը:

Ներքին պահանջարկի հետ համատեղ նման գործոնները կարող են ստեղծել ավելի կայուն գնաճային ճնշում:

Ընդ որում, ԿԲ որոշումը չի նշանակում, որ կարգավորողն արդեն որոշել է տոկոսադրույքի բարձրացման հետագա ցիկլը:

Խորհուրդը միաժամանակ դիտարկում է այլընտրանքային սցենարներ, որոնց դեպքում համաշխարհային տնտեսության դանդաղումը և այլ գործոններ կարող են, ընդհակառակը, ստեղծել ապաինֆլյացիոն ճնշում և ենթադրել տոկոսադրույքի ավելի ցածր հետագիծ:

Ինչ է նշանակում սեպտեմբերյան բարձրացումը

Սեպտեմբերի 15-ի բարձրացումը նշանակում է ԿԲ վերջին որոշման ուղղության փոփոխություն՝ նվազեցման և տոկոսադրույքը 6,5% մակարդակում պահպանման տևական ժամանակահատվածից հետո:

Այնուամենայնիվ, ինքնին այն չի նշանակում տոկոսադրույքների բարձրացման տևական ցիկլի ավտոմատ մեկնարկ:

ԿԲ-ն ընդգծում է, որ հետագա որոշումները կախված կլինեն մակրոտնտեսական սցենարների զարգացումից: Կարգավորողի խնդիրն է մնում գնային կայունության ապահովումը և միջնաժամկետ հեռանկարում գնաճի վերադարձը թիրախային մակարդակին:

ԿԲ տոկոսադրույքի բարձրացումից նաև չի կարելի ավտոմատ կերպով անել եզրակացություն առևտրային բանկերի վարկերի կամ ավանդների տոկոսադրույքների անմիջական և համամասնական աճի մասին:

Կարգավորողի որոշումն ազդում է դրամավարկային պայմանների վրա տրանսիմիսիայի մեխանիզմի միջոցով, սակայն բանկային տոկոսադրույքների փոփոխության արագությունն ու մասշտաբը կարող են տարբերվել:

ԿԲ նախագահը չի բացառել վարկերի տոկոսադրույքի բարձրացում

ԵՐԵՎԱՆ, 15 սեպտեմբերի․/ԱՌԿԱ/․ Հայաստանի Կենտրոնական բանկի նախագահ Մարտին Գալստյանը չի բացառել հանրապետությունում վարկերի տոկոսադրույքների բարձրացումը՝ դրամավարկային քաղաքականության խստացման ցիկլի շարունակության դեպքում:

Այս մասին նա ասել է երեքշաբթի կայացած ասուլիսում՝ պատասխանելով ԴՎՔ տոկոսադրույքի բարձրացման (0,25 տոկոսային կետով՝ մինչև 6,75%) վերաբերյալ ԿԲ Խորհրդի այսօրվա որոշման հնարավոր ազդեցության մասին հարցին:

ՀՀ ԿԲ տոկոսադրույքի նվազեցման ցիկլը սկսվել էր 2023 թվականի օգոստոսին, երբ կարգավորողը նվազեցրեց այն 10,75%-ից մինչև 10,5%: Հետագայում տոկոսադրույքը փուլ առ փուլ նվազեցվեց և 2025 թվականի դեկտեմբերին հասավ 6,5%-ի, որից հետո պահպանվում էր այդ մակարդակում: Սեպտեմբերի 15-ի որոշումը դարձավ տոկոսադրույքի առաջին բարձրացումը 2022 թվականի դեկտեմբերից ի վեր:

«Եթե ցիկլը շարունակվի, և մենք տեսնենք, որ տեղի ունեցողը ոչ թե ժամանակավոր երևույթ է, այլ միտում, ապա այո, Հայաստանի Հանրապետությունում պետք է սպասել տոկոսադրույքների ավելի բարձր մակարդակ, ինչպես աշխարհի գրեթե բոլոր երկրներում»,- ասաց Գալստյանը:

 Ընդ որում, նա ընդգծեց, որ ԴՎՔ տոկոսադրույքի բարձրացումը չի նշանակում բանկային տոկոսադրույքների անմիջական աճ:

«Տրանսմիսիոն մեխանիզմները տարբեր երկրներում աշխատում են ժամանակային հապաղումով՝ կախված ուղեկցող գործոններից: Տրանսմիսիոն մեխանիզմը կարող է աշխատել շատ արագ, կամ կարող է՝ շատ դանդաղ»,- պարզաբանեց ԿԲ նախագահը:

 Պաշտոնական վիճակագրության տվյալներով՝ հուլիսին առևտրային բանկերի վարկային գործարքների տոկոսադրույքը կազմել է 12,51%՝ հունիսի 13,18%-ի համեմատ:

Յունիբանկի Թեժ հեռախոսակապի կենտրոնն աշխատանքային օրերին գործում է շուրջօրյա

ԵՐԵՎԱՆ, 15 սեպտեմբերի․/ԱՌԿԱ/․ Յունիբանկն ընդլայնել է Թեժ հեռախոսակապի կենտրոնի աշխատանքային գրաֆիկը՝ հաճախորդների համար բանկային աջակցությունը դարձնելով ավելի հասանելի։ Բանկի Թեժ հեռախոսակապի կենտրոնը երկուշաբթիից ուրբաթ աշխատում է շուրջօրյա, իսկ շաբաթ և կիրակի օրերին՝ ժամը 10:00-ից մինչև 22:00-ն, հաղորդում է Յունիբանկի մամուլի ծառայությունը։

Նոր գրաֆիկը հնարավորություն է տալիս հաճախորդներին դիմել Բանկ՝ խորհրդատվություն և աջակցություն ստանալու իրենց հարմար ժամին։

Թեժ հեռախոսակապի կենտրոնի աշխատանքային գրաֆիկի ընդլայնումը բանկային սպասարկման հասանելիության և որակի բարձրացմանն ուղղված ևս մեկ քայլ է։ Յունիբանկը հետևողականորեն զարգացնում է հեռավար սպասարկման ուղիները՝ հաշվի առնելով հաճախորդների կարիքներն ու դիմումների բնույթը։ Այսօր բազմաթիվ բանկային ծառայություններ հասանելի են առցանց շուրջօրյա, ուստի Բանկի համար կարևոր է հաճախորդներին անհրաժեշտ խորհրդատվություն և աջակցություն օպերատիվ ստանալու հնարավորություն ապահովելը։ Նոր աշխատանքային ռեժիմը հատկապես հարմար է արտերկրում գտնվող և այլ ժամային գոտիներում բնակվող հաճախորդների համար: 

Յունիբանկի Թեժ հեռախոսակապի կենտրոն կարող եք դիմել +374 10 71 22 22 և +374 10 59 55 55 հեռախոսահամարներով։

ԿԲ նախագահը պարզաբանել է, թե ինչու դրամի արժևորումը չի փոխհատուցում ապրանքների համաշխարհային գների աճը

ԵՐԵՎԱՆ, 15 սեպտեմբերի․/ԱՌԿԱ/․ Հայաստանի Կենտրոնական բանկի նախագահ Մարտին Գալստյանը երեքշաբթի կայացած ասուլիսի ժամանակ մեկնաբանել է դրամի արժևորման ազդեցությունը ներմուծվող ապրանքների գների դինամիկայի վրա:

«Մեր փոխարժեքն արժևորվել է, բայց արժևորումը բավականին չափավոր է եղել: Չնայած նրան, որ մեզ մոտ նկատվում է կապիտալի հսկայական ներհոսք, այդ կապիտալի ներհոսքի մեծ մասն հիմնականում իր արտացոլումն է գտնում մեր պահուստներում և այդքան զգալի ազդեցություն չի ունենում շուկայի վրա»,- պարզաբանեց Գալստյանը՝ պատասխանելով այն հարցին, թե ինչու Հայաստանում չի գործում այն կանոնը, ըստ որի՝ ազգային արժույթի արժևորման դեպքում արտերկրից ներմուծվող ապրանքների գները պետք է նվազեն:

 Նրա խոսքով՝ պարենային ապրանքների հիմնական խմբերի գների համաշխարհային ինդեքսը՝ FAO–ն, տարեբկզբից աճել է 6,1%-ով: «Ես նույնիսկ չեմ խոսում էներգակիրների մասին: Այսօր Brent տեսակի նավթի գինն արդեն կազմում է 107 դոլար մեկ բարելի դիմաց»,- հավելեց նա։

 Ազգային վիճակագրական կոմիտեի տվյալներով՝ Հայաստանում 2026 թվականի օգոստոսին, 2025 թվականի օգոստոսի համեմատ, գրանցվել է 4,4% գնաճ: Հաշվետու ժամանակահատվածում պարենային ապրանքների և ոչ ալկոհոլային խմիչքների գներն ավելացել են 6,4%-ով (տ/տ), ոչ պարենային ապրանքների գներն աճել են 2,4%-ով (տ/տ), իսկ ծառայությունների սակագները՝ 2,8%-ով (տ/տ):

Համաշխարհային բանկի «Armenia Monthly Economic Update – September 2026» ամփոփագրի համաձայն՝ օգոստոսին հայկական դրամն ԱՄՆ դոլարի նկատմամբ արժևորվել է 0,4%-ով, իսկ եվրոյի նկատմամբ՝ 1,1%-ով՝ նախորդ ամսվա համեմատ, և 4,6%-ով ավելի ամուր է եղել ԱՄՆ դոլարի նկատմամբ՝ 2025 թվականի օգոստոսի համեմատ, թեև ռուսական ռուբլու նկատմամբ արժեզրկվել է 8,6%-ով տարեկան կտրվածքով:

Պահանջարկ և հնարավոր խնդիրներ տնտեսությունում․ ԿԲ նախագահը նշել է վերաֆինանսավորման տոկոսադրույքի բարձրացման պատճառն ու դրա նվազեցման պայմանները

ԵՐԵՎԱՆ, 15 սեպտեմբերի․/ԱՌԿԱ/․ Հայաստանի Կենտրոնական բանկի Խորհրդի՝ վերաֆինանսավորման տոկոսադրույքի բարձրացման մասին որոշումը հիմնականում պայմանավորված էր պահանջարկի գործոնների չափազանց դրսևորմամբ, «ԱՌԿԱ» գործակալության հարցին ի պատասխան հայտարարեց ՀՀ ԿԲ նախագահ Մարտին Գալստյանը:

Բարդ ընտրություն

ՀՀ ԿԲ Խորհուրդը սեպտեմբերի 15-ին որոշում է կայացրել բարձրացնել դրամավարկային քաղաքականության (ԴՎՔ) տոկոսադրույքը 0,25 տոկոսային կետով՝ հասցնելով 6,75%-ի:

Կարգավորողի հաղորդագրության համաձայն՝ Խորհուրդը դիտարկել է երկու տիպի սցենարներ: A տիպի սցենարները կապված են ներքին տնտեսությունում ավելի բարձր պահանջարկի առկայության, արտաքին պահանջարկի հետագա ընդլայնման և գնաճային սպասումների աճի ռիսկերի հետ, որոնք պահանջում են դրամավարկային քաղաքականության տոկոսադրույքի ավելի բարձր հետագիծ՝ շուկայական սպասումների համեմատ:

B տիպի սցենարները կապված են համաշխարհային տնտեսության աճի դանդաղման հեռանկարի, դեպի ՌԴ արտահանման սահմանափակումների հետևանքով դեֆլյացիոն ռիսկերի ձևավորման և Հայաստանի երկրի ռիսկի պարգևավճարի հիմնարար նվազման հետ, որոնք ենթադրում են ԴՎՔ տոկոսադրույքի ավելի ցածր հետագիծ՝ շուկայական սպասումների համեմատ:

 Վերաֆինանսավորման տոկոսադրույքի բարձրացման մասին որոշումը կայացվել է՝ հաշվի առնելով A տիպի սցենարներից բխող մակրոտնտեսական հետևանքների կառավարման անհրաժեշտությունը:

 «Տեղի ունեցավ Կենտրոնական բանկի Խորհրդի բավականին բարդ նիստ, որովհետև ձայները բաշխվեցին 4-ը 4-ի: Խորհրդի չորս անդամ գտնում էին, որ տոկոսադրույքը պետք է թողնել անփոփոխ: Խորհրդի չորս անդամ, ներառյալ ես, գտնում էինք, որ տոկոսադրույքը պետք է բարձրացնել: Այսինքն՝ տոկոսադրույքի բարձրացման մասին որոշումը բավականին բարդ էր, դրան նախորդել են շատ երկար քննարկումներ»,- նշեց Գալստյանն այսօր կայացած ասուլիսի ժամանակ։

Պահանջարկի արագացում

 ՀՀ ԿԲ նախագահը հիշեցրել է, որ հունիս-հուլիսին գնաճը պայմանավորված էր առաջարկի գործոններով:

«Այժմ մենք տեսնում ենք իրավիճակ, երբ և՛ ներքին պահանջարկը, և՛ արտաքին պահանջարկը՝ պայմանավորված Հայաստան ժամանող մարդկանց նոր ալիքով, հանգեցրել են մի իրավիճակի, որտեղ, օրինակ, այնպիսի ծառայությունների գները, որոնք չպետք է էապես փոխվեն և որոնք, հիմնականում, պայմանավորված են պահանջարկով, նորից սկսել են արագացման միտումներ ցուցադրել»,- պարզաբանեց նա:

Տնտեսությունում հնարավոր են խնդիրներ

Խոսելով ԿԲ-ի՝ տոկոսադրույքի նվազեցման քաղաքականությանը վերադառնալու պայմանների մասին՝ Գալստյանը նշեց, որ դրա համար պետք է ձևավորվի բացասական թողարկման ճեղքվածք (negative output gap, իրավիճակ, որի դեպքում տնտեսությունում արտադրության փաստացի ծավալը ցածր է լինում դրա պոտենցիալ մակարդակից, խմբ.):

«Այլ կերպ ասած՝ պետք է առաջանա իրավիճակ, որի դեպքում մեր տնտեսական աճը էապես կդանդաղի, և նման սցենարներ գոյություն ունեն. այսինքն՝ կարող է առաջանալ իրավիճակ, երբ Հայաստանի Հանրապետությունում աճի այս երկար տարիներից հետո տնտեսությունում ի հայտ գան որոշակի խնդիրներ», – ասաց նա։

 ԿԲ նախագահի խոսքով՝ եթե այդ խնդիրներն ի հայտ գան և սկսեն նյութականանալ B տիպի սցենարները՝ ինչպես համաշխարհային տնտեսության կողմից տնտեսական աճի թուլացման հետևանքով, այնպես էլ անմիջապես Հայաստանում, կարգավորողը կարձագանքի հակառակ ուղղությամբ:

Այս պահին, ինչպես նշեց Գալստյանը, Խորհրդի հիմնական մտահոգությունը կապված է A տիպի սցենարների իրականացման հետ:

ԿԲ տվյալներով՝ 2026 թվականի II երկամսյակում Հայաստանում տնտեսական աճն արագացել է՝ գերազանցելով երկարաժամկետ կայուն մակարդակը: Աճի մեջ նշանակալի ավանդ շարունակել են ունենալ շինարարության ոլորտը և ծառայությունների ոլորտը, ինչը ցույց է տալիս ավելցուկային պահանջարկի առկայությունը: Այն արտահայտվում է նաև վերջնական սպառման ապրանքների ներմուծման և մանրածախ առևտրի աճի բարձր տեմպերով:

 Ավելին, նկատվում են արտաքին պահանջարկի ընդլայնման ազդակներ, որոնք արտահայտվում են առավելապես դեպի Հայաստան այցելությունների թվի նշանակալի աճով: Սա ձևավորում է համապատասխան ոլորտներում աշխատավարձերի աճի և ծառայությունների գների արագացման էական ռիսկեր:

Մյուս կողմից, պահպանվում են դեպի ՌԴ արտահանման սահմանափակումների հետևանքով ներքին շուկայում ավելցուկային առաջարկի ձևավորման, ինչպես նաև սպառողական և ներդրումային վստահության թուլացման ռիսկերը:

ԿԲ-ի «բազեական» դիրքորոշումը և շուկայի մասնակիցների սպասումները

ԿԲ նախագահի գնահատմամբ՝ տնտեսությունում նկատվող «բումը» վկայում է այն մասին, որ պահանջարկը գերազանցում է տնտեսության պոտենցիալ հնարավորությունները:

Նա նշեց, որ ԿԲ-ն որոշակի տարաձայնություններ ունի շուկայի մասնակիցների հետ: Չնայած ավելցուկային պահանջարկի նշաններին, գրեթե բոլոր ակտիվների, այդ թվում՝ անշարժ գույքի գների աճին և թիրախային մակարդակից բարձր պահպանվող գնաճին, շուկան սպասում էր, որ կարգավորողը կշարունակի նախկին դրամավարկային քաղաքականությունը:

ԿԲ տվյալների համաձայն՝ ընթացիկ մակրոտնտեսական միտումների պայմաններում Հայաստանի ֆինանսական շուկայի մասնակիցները միջինում սպասում են, որ առաջիկա տարվա ընթացքում ԿԲ-ն կպահպանի դրամավարկային քաղաքականության տոկոսադրույքը ընթացիկ մակարդակում, իսկ միջնաժամկետ հեռանկարում կնվազեցնի այն մինչև 6,25%:

«Այսօր Կենտրոնական բանկի Խորհուրդը որոշեց զբաղեցնել ավելի «բազեական» դիրքորոշում»,- ընդգծեց ԿԲ նախագահը։

ՀՀ ԿԲ տոկոսադրույքի նվազեցման ցիկլը սկսվել էր 2023 թվականի օգոստոսին, երբ կարգավորողը նվազեցրեց այն 10,75%-ից մինչև 10,5%: Հետագայում տոկոսադրույքը փուլ առ փուլ նվազեցվեց և 2025 թվականի դեկտեմբերին հասավ 6,5%-ի, որից հետո պահպանվում էր այդ մակարդակում: Սեպտեմբերի 15-ի որոշումը դարձավ տոկոսադրույքի առաջին բարձրացումը 2022 թվականի դեկտեմբերից ի վեր:

IDBank-ը, Visa-ն և Wizz Air-ը Հայաստանում ներկայացնում են ճամփորդական նոր արտոնությունները (ՎԻԴԵՈ)

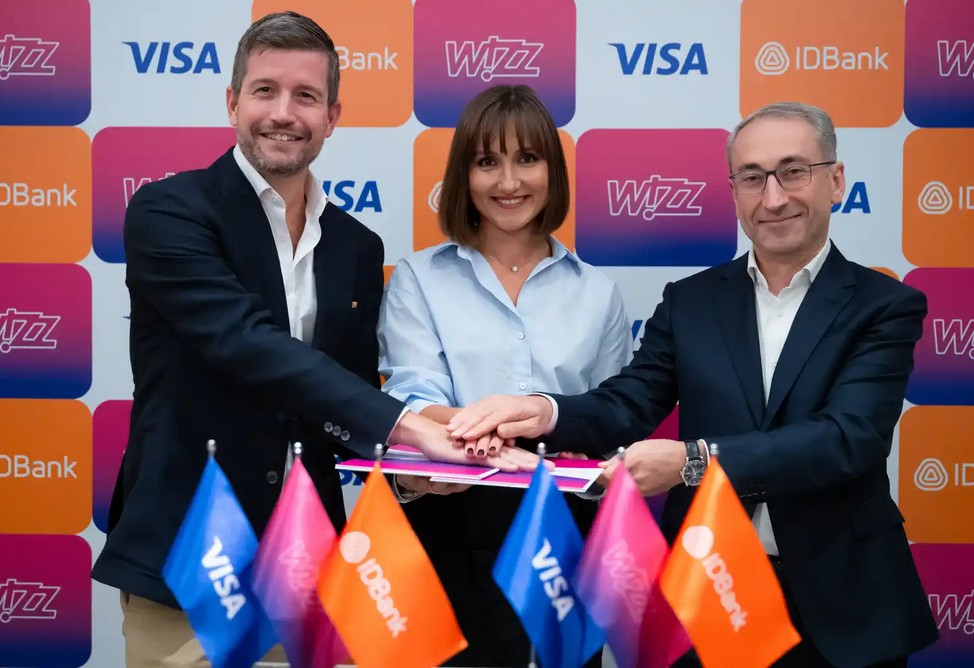
ԵՐԵՎԱՆ, 15 սեպտեմբերի․ /ԱՌԿԱ/․  IDBank-ը, առաջինը ԱՊՀ և Հարավարևելյան Եվրոպայի տարածաշրջանում, ներկայացնում է նոր Visa Wizz Air Platinum քո բրենդային ճամփորդական քարտը։

Քարտը ստեղծվել է հայ ճանապարհորդների համար՝ համատեղելով ժամանակակից բանկային ծառայությունները, Wizz Air-ի թռիչքային հնարավորություններն ու Visa-ի արտոնյալ ծառայությունների փաթեթը։

Քարտի միջոցով ճանապարհորդները կարող են օգտվել հարմարավետ և պրեմիում դասի ծառայություններից ու արտոնություններից՝ ինչպես Հայաստանում, այնպես էլ արտերկրում։

IDBank-ի Visa Wizz Air Platinum քոբրենդային ճամփորդական քարտը սահմանում է նոր նշաձող հարմարավետ ճանապարհորդությունների համար՝ առաջարկելով հատուկ առավելություններ․

  • 20 եվրոյին համարժեք Welcome Bonus նոր քարտապանների համար, որը փոխանցվում է անմիջապես Ձեր Wizz օգտահաշվի դրամապանակին (Wizz Account wallet),
  • Անվճար Wizz Air Discount Club Standard անդամակցություն, որը հնարավորություն է տալիս ձեռք բերել ավիատոմսեր զեղչված արժեքով և օգտվել լրացուցիչ ծառայությունների համար տրամադրվող զեղչերից,
  • 10% idcoin GetTransfer.com-ի միջոցով կատարված վճարումների համար,
  • Մինչև 3% քեշբեք (cashback) Wizz Air-ից կատարված գնումների համար,
  • Մինչև 1,5% քեշբեք (cashback) ռեստորաններում, սուպերմարկետներում, կացության, հագուստի և նորաձևության ոլորտներում վճարումներ կատարելիս,
  • Մինչև 1% քեշբեք այլ վճարումներից, որոնք փոխանցվում են անմիջապես Ձեր Wizz օգտահաշվի դրամապանակին (Wizz Account wallet)։

Քեշբեքերի նկատմամբ կիրառելի է ամսական առավելագույն սահմանաչափ՝ 20,000 դրամ գումարի չափով (համարժեք եվրո)՝ օրացուցային ամսվա ընթացքում կատարված քարտային գործարքների նկատմամբ։  Քեշբեքը հաշվարկվում է նվազագույն 5,000 ՀՀ դրամի չափով գործարք կատարելու դեպքում։

Անդրադառնալով քարտի բազմաթիվ առավելություններին՝ IDBank-ի էկոհամակարգի և գործընկերների հետ համագործակցության բաժնի ղեկավար Գոհար Ղուկասյանը նշեց․ «Wizz Air-ի տրամադրած առավելությունների հետ մեկտեղ՝ մեր հաճախորդները կունենան բացառիկ հնարավորություն՝ օգտվելու Հայաստանում Visa Premium դասի քարտապանների համար նախատեսված հատուկ արտոնություններից, մասնավորապես՝

  • 50% զեղչ ճամփորդական ապահովագրության և պահատեղերի վարձակալության համար,
  • մուտք օդանավակայանների բիզնես սրահներ,
  • անվճար Fast Track՝ միջազգային և Զվարթնոց օդանավակայաններում,
  • մինչև 20% զեղչ Avis ավտովարձույթի ծառայություններից օգտվելիս և Visa-ի կողմից հասանելի այլ արտոնություններ»։

Քարտի թվային տարբերակն արդեն հասանելի է, իսկ ֆիզիկական քարտը հնարավոր կլինի պատվիրել շուտով։

IDBank-ի Visa Wizz Air Platinum քոբրենդային ճամփորդական քարտի արտոնությունների և պայմանների մասին ավելի մանրամասն կարդացեք այստեղ։

ԲԱՆԿԸ ՎԵՐԱՀՍԿՎՈՒՄ Է ՀՀ ԿԲ ԿՈՂՄԻՑ